RoPay la asociație 2027: încasezi întreținerea instant
Plăți în 10 secunde, fără IBAN tastat, pe număr de telefon sau cod QR. Ce funcționează deja, cât costă și ce întrebi banca asociației.
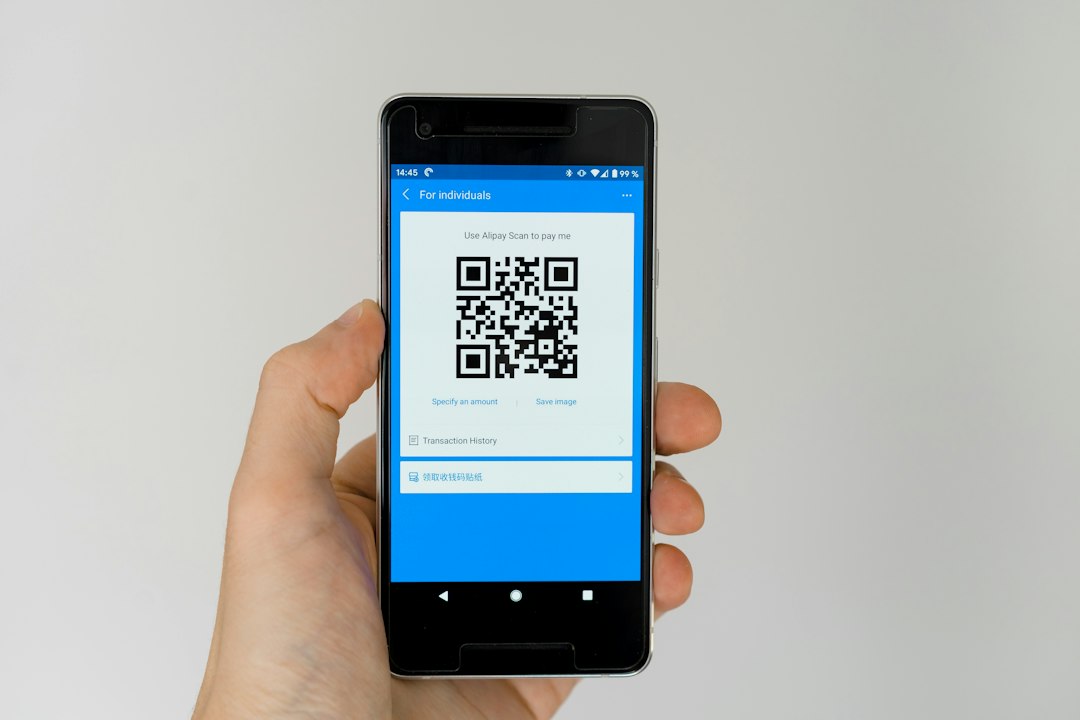
Întrebarea vine tot mai des pe grupurile de administratori: „dacă oamenii plătesc deja chiria, benzina și facturile cu telefonul, de ce la întreținere mai stăm cu plicul și cu chitanțierul?”. Întrebare corectă. Până la finalul lui 2026, RoPay — schema națională de plăți instant construită de TRANSFOND împreună cu băncile — a ajuns la zece bănci partenere și la aproximativ 8,5 milioane de utilizatori, iar banii circulă între conturi în maximum 10 secunde, non-stop, inclusiv sâmbătă la ora 23:00.
Pentru o asociație de proprietari asta nu e doar confort. E diferența dintre a avea banii în cont pe 20 ale lunii, când vine factura la termoficare, și a-i avea pe 3 ale lunii următoare, după ce ordinul de plată al proprietarului s-a plimbat prin sistem. Hai să vedem exact ce se poate face în 2027, ce costă și unde sunt capcanele.
📌 Pe scurt
- ✓RoPay mută bani între conturi în max. 10 secunde, fără IBAN tastat — pe număr de telefon, cod QR sau NFC, 24/7.
- ✓Pentru proprietari (persoane fizice) serviciul e gratuit; pentru încasările unei persoane juridice băncile percep între 0% și 0,5%, sub nivelul comisionului de card (0,6%–1%).
- ✓Asociația are nevoie de un contract cu banca pentru fluxul „persoană către firmă” — nu se încasează pe numărul de telefon al administratorului.
- ✓Plata instant nu înlocuiește nici lista de plată afișată la avizier, nici registrele contabile, nici hotărârea adunării generale.
Ce este RoPay și prin ce diferă de transferul clasic sau de plata cu cardul
RoPay nu este o aplicație pe care o descarcă cineva. Este o schemă de plăți care funcționează în interiorul aplicației de mobile banking pe care proprietarul o are deja. Dacă are cont la CEC Bank, Libra, BRD, ING, BCR, Banca Transilvania, Salt Bank, Raiffeisen, Vista Bank sau UniCredit, opțiunea e acolo, în meniu, fără înrolare suplimentară și fără costuri.
Diferența față de transferul clasic stă în trei lucruri. Primul: viteza. Un ordin de plată obișnuit intră în sesiunile de decontare ale zilei bancare; dacă proprietarul îl inițiază vineri la 18:00, banii ajung luni. RoPay decontează în secunde, oricând. Al doilea: datele. Nu se tastează IBAN de 24 de caractere — se scanează un cod QR sau se alege un număr de telefon înrolat ca alias. Al treilea: mecanismul. Plata cu cardul trece prin schema Visa/Mastercard, cu autorizare și apoi decontare la unu-două zile; RoPay e transfer direct din cont în cont, deci banii sunt definitiv ai beneficiarului aproape instant.
Tocmai aici apare și reversul medaliei, pe care îl spun deschis: o plată instant e, practic, ireversibilă. Nu există „chargeback” ca la card. Dacă un proprietar scanează un QR greșit și trimite 480 de lei într-un cont străin, banii nu se întorc cu un apel la bancă. Despre exact acest risc am scris pe larg în ghidul despre verificarea numelui titularului înainte de a plăti o factură, iar recomandarea rămâne valabilă și aici.
Limitele sunt stabilite de fiecare bancă. Dacă banca nu impune limite proprii, se aplică plafoanele implicite ale schemei: 49.999 lei pentru plăți între persoane fizice și 99.999 lei pentru plăți la POS și în comerțul electronic. Pentru o întreținere de 300–600 de lei, evident, nimeni nu atinge plafonul. Dar pentru o contribuție extraordinară de câteva mii de lei pe apartament merită verificat plafonul zilnic al băncii proprietarului.
Ce există deja în 2026: facturi, magazine, checkout online
Lucrul important de înțeles este că RoPay a trecut deja de faza „trimit 50 de lei unui prieten”. În 2026 s-a sofisticat vizibil, iar fiecare pas apropiat de comercianți este un pas apropiat și de asociații.
Plata facturilor de utilități din aplicația bancară a devenit realitate în iunie 2026, când ING și DIGI au lansat împreună fluxul de plată a facturii prin RoPay, urmat în august de parteneriatul cu ENGIE. Checkout-ul online a venit în iulie 2026, cu eMAG și Dedeman. În paralel, infrastructura s-a deschis: EuPlătesc s-a conectat direct la TRANSFOND în august 2026, ceea ce înseamnă că procesatorii de plăți pot activa RoPay pentru clienții lor fără ca fiecare comerciant să negocieze separat cu o bancă. În octombrie 2026, RoPay a intrat și în casele de marcat Datecs, prin Danubius.
Iată, pe scurt, harta funcționalităților relevante pentru noi:
| Funcționalitate | Când a apărut | Ce înseamnă pentru asociație |
|---|---|---|
| Transfer pe număr de telefon (RoPay Alias) | generalizat în 2026, la 10 bănci | Proprietarii știu deja gestul; nu trebuie educați de la zero |
| Cerere de plată pe număr de telefon | BT Pay — ianuarie 2026; ING Home'Bank — mai 2026 | Baza tehnică a „listei de plată trimise în telefon” |
| Plata facturilor de utilități din aplicație | iunie–august 2026 (DIGI, ENGIE) | Dovada că fluxul „factură lunară recurentă” funcționează |
| Încasări pentru clienți business (P2B/P2M) | CEC — martie 2026; ING Business — august 2026; BRD — august 2026 | Canalul prin care asociația ar putea încasa pe contul propriu |
| Conectarea procesatorilor (EuPlătesc) și case de marcat | august–octombrie 2026 | Programele de administrare pot integra RoPay prin procesator |
Un detaliu tehnic cu greutate: setul de reguli al schemei RoPay, versiunea aflată în vigoare din 1 mai 2026, a eliminat comisionul de procesare pentru cererile de plată în fluxurile persoană-către-firmă. Adică exact mecanismul de care are nevoie o asociație a fost făcut mai ieftin la nivel de schemă. Nu e o coincidență.
Cum s-ar aplica la întreținere: trei scenarii concrete
Să coborâm din abstract. Există trei moduri în care RoPay poate ajunge în blocul dvs., iar ele nu se exclud.
1. Cererea de plată lunară, pe baza listei
Administratorul calculează lista, apoi sistemul trimite fiecărui proprietar o cerere de plată cu suma exactă. Proprietarul primește o notificare în aplicația băncii, vede ordinul precompletat — beneficiar, sumă, referință — și autorizează cu amprentă sau PIN. Trei atingeri de ecran, fără IBAN, fără explicații scrise de mână.
Atenție la limitările actuale ale fluxului între persoane fizice: la ING, cererile de plată se trimit către maximum 10 persoane, cel mult 7 solicitări pe zi, cu o valabilitate de 48 de ore. Pentru un bloc cu 60 de apartamente, fluxul P2P nu e o soluție — de aceea contează varianta business, unde limitele se negociază contractual.
2. Codul QR pe lista de plată și pe chitanță
Varianta cea mai rapidă de implementat. Pe lista de plată afișată la avizier apare un cod QR, iar pe chitanța individuală sau pe notificarea din portal apare un QR cu suma exactă a apartamentului. Proprietarul deschide aplicația băncii, scanează, confirmă.
Reper legal: lista de plată a cotelor de contribuție (formular cod 14-6-28) se întocmește în două exemplare de către administrator; exemplarul 1 circulă prin afișare la avizier, exemplarul 2 rămâne și se arhivează la administrația asociației. Un cod QR adăugat pe listă nu schimbă nimic din această obligație — informația de plată se adaugă, nu înlocuiește afișarea.
3. QR individual în portalul proprietarului
Dacă asociația folosește deja o platformă cu acces individual, QR-ul dinamic se generează pe fișa apartamentului, cu suma datorată la zi, inclusiv penalizările. Proprietarul intră, vede 412,80 lei, scanează, plătește. Reconcilierea e automată, pentru că referința plății e generată de sistem. Despre cum arată o astfel de implementare am detaliat în ghidul despre portalurile cu acces individual pentru locatari.
Care variantă e cea mai bună? Sincer, pentru majoritatea asociațiilor din România răspunsul în 2027 este combinația 2+3: QR pe listă pentru cei care vin la avizier și QR individual în portal pentru cei care plătesc de pe telefon, din autobuz. Cererea de plată automatizată pentru 80 de apartamente rămâne, deocamdată, dependentă de ce acceptă banca și programul de administrare.
Cât costă comparativ cu POS-ul, cardul și ordinul de plată
Aici se vede de ce RoPay interesează. Comisioanele percepute de bănci pentru încasările prin RoPay sunt vizibil mai mici decât la card. ING pune negru pe alb comparația în propria prezentare: plata cu cardul costă comerciantului între 0,6% și 1%, în timp ce RoPay costă 0% intrabancar și 0,25% interbancar.
| Bancă | Încasare intrabancară | Încasare interbancară | Observații |
|---|---|---|---|
| ING | 0% promoțional (0,35% standard) | 0,25% promoțional (0,50% standard) | Promoția curge până la 1 iulie 2027; cere cel puțin un serviciu de acceptare carduri |
| BCR | 0,17% la POS / 0,27% online | 0,29% la POS / 0,39% online | La microîntreprinderi se adaugă 0,51 lei procesare instant |
| BRD | 0,25% | 0,25% | Același tarif pe P2M, QR și e-commerce |
| CEC Bank | 0% | 0,35% + 0,30 lei/tranzacție | Scutirea totală pentru persoane juridice a expirat la 30.06.2026 |
| Salt Bank | 0,50% (gratuit până la 31.01.2027) | — | Doar flux cu cod QR |
| Libra Internet Bank | 0,5%, plafonat la 150 lei/tranzacție | — | Tarif comunicat mai devreme, de confirmat |
Cifrele sunt orientative și se schimbă des — verificați lista de taxe și comisioane în vigoare la banca dvs. înainte să puneți ceva în buget.
Să traducem în lei. O asociație cu 60 de apartamente și o întreținere medie de 350 de lei rulează 21.000 de lei pe lună. La 0,25% interbancar, comisionul total ar fi circa 52 de lei pe lună, adică mai puțin de 1 leu pe apartament. Prin comparație, un POS fizic la sediu vine cu abonament lunar plus comision pe tranzacție — am făcut calculul complet în analiza despre POS-ul la sediul asociației în 2026 — iar plata online cu cardul prin procesator urcă frecvent spre 1%–1,5%, cum arată comparația de comisioane la plata cu cardul a întreținerii.
| Canal de încasare | Cost estimativ la 350 lei | Banii în contul asociației | Efort de reconciliere |
|---|---|---|---|
| Numerar la casierie | 0 lei, dar plus timp și cost de depunere | Doar după depunerea la bancă | Mare: chitanțe, registru de casă, depuneri |
| POS fizic la sediu | ~2–3,5 lei + abonament lunar | 1–2 zile lucrătoare | Medie: borderou POS vs. încasări |
| Card online prin procesator | ~3,5–5 lei | 1–3 zile, uneori la termen fix | Mică, dacă e integrată cu programul |
| Ordin de plată clasic din home banking | 0 lei pentru asociație (costul e la plătitor) | Aceeași zi sau ziua următoare | Mare: explicații scrise greșit, apartament neidentificabil |
| RoPay (flux business) | 0–1,75 lei | Sub 10 secunde, 24/7 | Mică: referință generată automat |
Ce întrebi banca asociației înainte să promiți ceva proprietarilor
Aici e punctul în care văd cele mai multe entuziasme spulberate. Toate comunicatele băncilor vorbesc despre „comercianți”, „clienți Business Banking”, „IMM-uri”. O asociație de proprietari este persoană juridică fără scop patrimonial, nu comerciant. ING, de exemplu, cere ca firma să dețină deja cel puțin un serviciu de acceptare la plată a cardurilor — POS, SoftPOS sau e-commerce — ca să poată activa RoPay din ING Business Web. CEC Bank a descris RoPay P2B ca fiind dedicat „micilor comercianți cu un singur punct de lucru”. Nicio bancă nu spune explicit, în materialele publice, că o asociație de proprietari este eligibilă.
Deci nu presupuneți. Mergeți la bancă cu o listă de întrebări scrise:
- Poate o asociație de proprietari (persoană juridică fără scop patrimonial, înregistrată fiscal) să activeze încasările RoPay pe contul propriu? Dacă da, ce documente cere banca?
- Este obligatoriu să avem în prealabil POS, SoftPOS sau e-commerce? Cât costă pachetul minim?
- Ce comision se aplică intrabancar și interbancar, și până când e valabilă eventuala promoție?
- Ce limite există pe tranzacție, pe zi și pe lună pentru încasările noastre?
- Codurile QR pot fi dinamice, cu sumă și referință unică pe apartament, sau doar statice?
- Cum apar încasările în extrasul de cont: cu numele plătitorului, cu referința noastră, cu un identificator unic? Extrasul se poate exporta automat (MT940, CSV, API) pentru programul de administrare?
- Cine răspunde dacă un proprietar plătește pe un QR fals afișat la scară?
Atenție la o tentație reală. Pentru că fluxul între persoane fizice e gratuit și instant, unii administratori sunt tentați să-și înroleze propriul număr de telefon și să încaseze întreținerea „pe RoPay, la mine”. Nu faceți asta. Banii asociației se încasează în contul asociației, nu într-un cont personal; orice altă variantă vă pune în fața cenzorului, a adunării generale și, la nevoie, a organelor de control. Pentru regimul exact al contului și al operațiunilor, verificați textul legii și consultați un specialist.
Dacă banca spune „deocamdată nu pentru asociații”, nu e capătul drumului. Varianta prin procesator de plăți devine interesantă după conectarea directă a EuPlătesc la TRANSFOND. Important: verificați întotdeauna că intermediarul e autorizat de BNR — lecția episodului în care BNR a oprit plățile unei platforme folosite de milioane de proprietari a costat scump multe asociații.
Reconcilierea cu programul de administrare și documentele care rămân obligatorii
Viteza fără reconciliere e un cadou otrăvit. Dacă 60 de proprietari plătesc instant, sâmbătă și duminică, iar dvs. identificați manual fiecare încasare în extras, ați mutat munca, nu ați redus-o.
Regula de aur: fiecare plată trebuie să poarte o referință unică pe apartament și pe lună — de exemplu „AP24-2027-02”. QR-ul dinamic generat din programul de administrare conține această referință, iar la import de extras potrivirea se face automat. Dacă lucrați cu QR static (același cod pentru toți, doar IBAN-ul asociației), reconcilierea rămâne manuală și cu erori: trei frați plătesc pentru trei apartamente de la același telefon și nu știți cine a plătit ce.
Al doilea aspect, cel care sperie administratorii: ce documente rămân obligatorii? Plata instant nu desființează contabilitatea. Lista de plată se întocmește în două exemplare și se arhivează la administrația asociației, conform formularului cod 14-6-28. Încasările se înregistrează în registrele proprii, iar pentru penalizări asociația ține Registrul pentru evidența fondului de penalizări (cod 14-6-25/d), întocmit într-un singur exemplar de administrator, care nu circulă, fiind document de înregistrare contabilă, și se arhivează la administrația asociației. Dacă în bloc se mai încasează și numerar, registrul de casă rămâne la locul lui.
Penalizările nu se schimbă pentru că plata e instant. Maximul legal rămâne 0,2% pe zi de întârziere, aplicat conform art. 77 din Legea 196/2018, iar procentul efectiv se stabilește prin sistemul propriu al asociației și se consemnează în registrul fondului de penalizări. RoPay scurtează drumul banilor, nu termenul de scadență.
Un câștig practic apare la adeverințe. Când un proprietar vinde apartamentul și cere adeverința privind achitarea cotelor de contribuție prevăzută de art. 33 din Legea 196/2018, o plată instant confirmată în extras elimină discuția „am dat banii ieri, dar nu apar”. Cumpărătorul, notarul și dvs. vedeți același lucru în aceeași zi.
Pentru asociațiile care vor automatizare totală, RoPay se combină bine — nu se bate cap în cap — cu debitarea directă a întreținerii: debitarea directă pentru proprietarii disciplinați care vor să uite complet de plată, RoPay pentru cei care vor control, plătesc în ziua salariului și scanează un QR.
Hotărârea adunării generale: cum introduci RoPay fără să ajungi în instanță
Nicio metodă de plată nu se introduce prin anunț lipit de administrator. Dacă apar costuri (comision bancar, abonament POS, modul de plată în programul de administrare) sau dacă se schimbă modul în care proprietarii se achită de obligații, decizia aparține adunării generale.
Convocarea urmează art. 47 din Legea 196/2018: anunț cu cel puțin 10 zile înainte, afișat la avizier și însoțit de tabel nominal semnat de proprietari, sau transmis prin scrisoare recomandată. Hotărârile se adoptă cu proprietarii prezenți personal ori prin împuternicire scrisă și semnată, conform art. 48.
Nu organizați adunarea „pe grupul de WhatsApp”. O adunare generală desfășurată exclusiv online nu produce hotărâri opozabile proprietarilor. Un vot electronic are valoare strict consultativă — util ca să vedeți dacă ideea prinde, inutil ca temei pentru un contract cu banca. Sondați online, votați în sală.
În hotărârea adunării generale treceți explicit: metodele de plată acceptate (numerar, virament, QR/RoPay, card), cine suportă eventualele comisioane, faptul că plata se consideră efectuată la data creditării contului asociației și mandatul dat comitetului executiv și președintelui pentru semnarea contractului bancar. Fără aceste patru rânduri, primul proprietar nemulțumit are material pentru o contestație.
Întrebări frecvente
Pot încasa întreținerea pe numărul meu de telefon, ca administrator?+
Nu. Fluxul între persoane fizice este gratuit și instant, dar banii asociației se încasează în contul asociației, nu într-un cont personal. Orice altă variantă vă pune în fața cenzorului, a adunării generale și, la nevoie, a organelor de control. Pentru încasări pe numele asociației este nevoie de un contract cu banca pe fluxul „persoană către firmă”. Adăugați și la avizier precizarea că asociația nu încasează niciodată întreținerea pe numărul de telefon al unei persoane fizice: costă zero lei și blochează, în același timp, cele mai multe tentative de fraudă.
Ce fac dacă un proprietar a plătit pe un cod QR fals lipit la scară?+
Plecați de la premisa că banii nu se mai întorc: o plată instant este practic ireversibilă, nu există „chargeback” ca la card, iar un apel la bancă nu rezolvă situația. Anunțați președintele, înlocuiți codul de la avizier și verificați dacă au fost afectați și alți proprietari. Apoi transmiteți tuturor regula care ajută cel mai mult: înainte de autorizare, aplicația afișează numele beneficiarului, iar dacă nu scrie „ASOCIAȚIA DE PROPRIETARI…”, plata se oprește. Fraudele cu coduri QR false au fost semnalate public de Directoratul Național de Securitate Cibernetică în iulie 2026.
Banca îmi spune că RoPay este doar pentru comercianți. Ce opțiuni mai are asociația?+
Nu presupuneți nimic: nicio bancă nu afirmă explicit, în materialele publice, că o asociație de proprietari este eligibilă, iar ING cere ca firma să dețină deja cel puțin un serviciu de acceptare la plată a cardurilor (POS, SoftPOS sau e-commerce). Cereți răspunsul în scris, pe e-mail, nu la ghișeu. Dacă răspunsul rămâne „deocamdată nu pentru asociații”, varianta prin procesator de plăți a devenit interesantă după conectarea directă a EuPlătesc la TRANSFOND, în august 2026. Verificați întotdeauna că intermediarul este autorizat de BNR.
Pot trimite cereri de plată RoPay la toate cele 60 de apartamente din bloc?+
Nu prin fluxul dintre persoane fizice. La ING, de exemplu, cererile de plată se trimit către maximum 10 persoane, cel mult 7 solicitări pe zi, cu o valabilitate de 48 de ore — limite care fac imposibilă o listă lunară pentru un bloc întreg. Pentru volume de acest tip contează varianta business, unde limitele se negociază contractual cu banca. Până atunci, combinația realistă rămâne codul QR pe lista de plată afișată la avizier și codul QR individual, generat pe fișa apartamentului în portalul proprietarului.
Dacă pun cod QR pe listă, mai trebuie să afișez lista de plată la avizier?+
Da. Lista de plată a cotelor de contribuție (formular cod 14-6-28) se întocmește în două exemplare de către administrator: exemplarul 1 circulă prin afișare la avizier, iar exemplarul 2 rămâne și se arhivează la administrația asociației. Un cod QR adăugat pe listă nu schimbă nimic din această obligație — informația de plată se adaugă, nu înlocuiește afișarea. La fel rămân și înregistrările în registrele proprii, iar dacă în bloc se mai încasează numerar, registrul de casă își păstrează locul.
Putem aproba metoda de plată printr-un vot pe grupul de WhatsApp?+
Nu. O adunare generală desfășurată exclusiv online nu produce hotărâri opozabile proprietarilor, iar un vot electronic are valoare strict consultativă — util ca să vedeți dacă ideea prinde, inutil ca temei pentru un contract cu banca. Convocarea urmează art. 47 din Legea 196/2018: anunț cu cel puțin 10 zile înainte, afișat la avizier și însoțit de tabel nominal semnat de proprietari, ori transmis prin scrisoare recomandată. Hotărârile se adoptă conform art. 48, cu proprietarii prezenți personal sau prin împuternicire scrisă și semnată.
Se schimbă penalizările dacă proprietarul plătește instant?+
Nu. RoPay scurtează drumul banilor, nu termenul de scadență. Maximul legal rămâne 0,2% pe zi de întârziere, aplicat conform art. 77 din Legea 196/2018, iar procentul efectiv se stabilește prin sistemul propriu al asociației și se consemnează în Registrul pentru evidența fondului de penalizări (cod 14-6-25/d), întocmit într-un singur exemplar de administrator, care nu circulă și se arhivează la administrația asociației. În hotărârea adunării generale treceți explicit că plata se consideră efectuată la data creditării contului asociației.
Ce plafon are o plată RoPay pentru o contribuție extraordinară de câteva mii de lei?+
Limitele sunt stabilite de fiecare bancă. Dacă banca nu impune limite proprii, se aplică plafoanele implicite ale schemei: 49.999 lei pentru plăți între persoane fizice și 99.999 lei pentru plăți la POS și în comerțul electronic. Pentru o întreținere de 300–600 de lei nimeni nu se apropie de plafon, dar pentru o contribuție extraordinară de câteva mii de lei pe apartament merită verificat plafonul zilnic al băncii proprietarului. Întrebați banca asociației și ce limite se aplică încasărilor dvs. pe tranzacție, pe zi și pe lună.
Modele utile pentru acest subiect
- Model hotărâre a adunării generale (Legea 196/2018) — pentru aprobarea metodelor de plată și a comisioanelor
- Model listă de plată (întreținere) — suportul pe care adăugați codul QR
- Notificare de plată restanțe întreținere — pentru cei care rămân în urmă chiar și cu plata instant
Riscul numărul unu: coduri QR false lipite la scară
Să fim foarte direcți: în momentul în care puneți un cod QR la avizier, ați creat o țintă. Fraudele de tip quishing — coduri QR false lipite peste cele originale — au fost semnalate public de Directoratul Național de Securitate Cibernetică în iulie 2026, cu exemple la parcometre, în restaurante și pe colete. Avizierul unui bloc cu 80 de apartamente e un loc la fel de accesibil ca un parcometru, doar că sumele sunt mai mari.
Scenariul e banal. Cineva intră pe scară, lipește un autocolant cu alt QR peste cel al asociației, iar în trei zile 15 proprietari trimit câte 400 de lei într-un cont de mulă. Banii sunt instant și ireversibili. Proprietarii susțin că au plătit, asociația nu are încasările, iar discuția ajunge la penalizări și la acuzații reciproce. Este același mecanism pe care l-am descris în cazul facturii false cu IBAN schimbat, doar că aici victimele sunt proprietarii, nu asociația.
Cum reduceți riscul? Câteva măsuri simple, toate testate:
- Nu puneți QR static la avizier ca metodă principală. Preferați QR-ul individual din portal sau de pe chitanța personalizată, unde codul vine din sistem, nu de pe perete.
- Plastifiați sau sigilați lista afișată și puneți-o în vitrina cu cheie. Un autocolant nu se lipește peste o vitrină închisă.
- Învățați proprietarii să citească ecranul de confirmare. Înainte de a autoriza, aplicația afișează numele beneficiarului. Dacă nu scrie „ASOCIAȚIA DE PROPRIETARI…”, se oprește. Un singur anunț la avizier cu această frază valorează mai mult decât orice soluție tehnică.
- Publicați datele de plată și pe un canal pe care îl controlați — portalul proprietarului, e-mailul asociației — ca oamenii să aibă cu ce compara.
- Verificați avizierul săptămânal. Da, cu ochii. Durează 30 de secunde.
Sfat practic: adăugați în anunțul de la avizier o frază de tipul „Asociația nu încasează niciodată întreținerea pe numărul de telefon al unei persoane fizice. Orice cod QR care arată alt beneficiar decât asociația este fals — anunțați președintele.” Costă zero lei și blochează cele mai multe tentative.
Și încă un risc, mai puțin spectaculos dar mai frecvent: phishing-ul care pretinde că e asociația. Atacurile de tip device-code phishing au crescut cu 1.380% până în octombrie 2026, potrivit avertismentelor publice. Un e-mail „lista de întreținere, plătiți aici” cu un link fals funcționează la fel de bine ca un autocolant.
Plan de implementare pe 2027, pas cu pas
Dacă vreți să intrați în 2027 cu încasări instant, ordinea contează. Așa aș face eu:
- Octombrie–noiembrie: întrebați banca asociației, în scris, dacă o persoană juridică fără scop patrimonial poate activa încasările RoPay și ce costă. Cereți răspunsul pe e-mail, nu la ghișeu.
- Noiembrie: verificați ce suportă programul de administrare — QR dinamic pe apartament, import de extras, potrivire automată pe referință. Fără asta, câștigul se topește în muncă manuală.
- Decembrie: faceți un sondaj consultativ (online, fără valoare de vot) ca să vedeți câți proprietari ar folosi metoda. Sub 20% interes, amânați.
- Ianuarie: convocați adunarea generală respectând art. 47, cu ordine de zi clară pe metodele de plată și pe comisioane.
- Februarie: pilotați pe o scară sau pe 10 apartamente voluntare. O lună de test vă arată toate problemele de reconciliere.
- Martie: extindeți, cu anunț la avizier și instrucțiuni pe o singură pagină, cu poze.
Platformele de administrare au început deja să pregătească terenul, iar în CondoFlow lucrăm exact pe ideea de referință unică pe apartament, pentru ca o plată instant să se potrivească singură cu fișa proprietarului. Dar, indiferent de program, principiul rămâne: tehnologia se adaugă peste disciplina documentelor, nu în locul ei.
Merită efortul? Pentru o asociație care încasează 70% din întreținere în ultimele trei zile înainte de penalizări, da — pentru că scurtează cu câteva zile intervalul dintre banii proprietarilor și factura furnizorului, exact când e nevoie. Pentru o asociație cu restanțe cronice, nu: cine nu plătește nu va plăti nici instant, iar acolo soluțiile sunt altele, de la notificare la ordonanța de plată. RoPay rezolvă frecarea, nu voința. Dar frecarea, la bloc, înseamnă bani și nervi — și pe ambele le putem reduce.
Articol plătit · 799 RON
Ai un serviciu pentru asociații? Publică pe blogul CondoFlow
Ofertă pentru firme din jurul asociațiilor (nu pentru produse concurente). Maxim 2 linkuri, marcat clar „Articol plătit”. Plata nu garantează publicarea — vezi termenii.
Pune in practica ce ai citit
CondoFlow automatizeaza facturarea, platile si contoarele pentru asociatia ta — vezi toate functionalitatile si preturile. Incearca gratuit 6 luni — fara card bancar.
Primesti ghiduri noi direct pe email
Legislatie, bune practici si noutati pentru administratori. Un email pe saptamana, fara spam.
Te poti dezabona oricand, cu un click.
Inginer software cu peste 12 ani de experienta in ecosistemul Laravel, consultant senior si Laravel Certified Developer. Fondatorul CondoFlow - platforma moderna de administrare a asociatiilor de proprietari din Romania. Specializat in SaaS, fintech si digitalizare.
LinkedIn