Ce NU plătește asigurarea blocului iarna: 7 excluderi
Înghețul în instalații negolite, uzura hidroizolației și reviziile lipsă transformă o poliță plătită într-o hârtie fără valoare. Ce document anulează fiecare excludere.
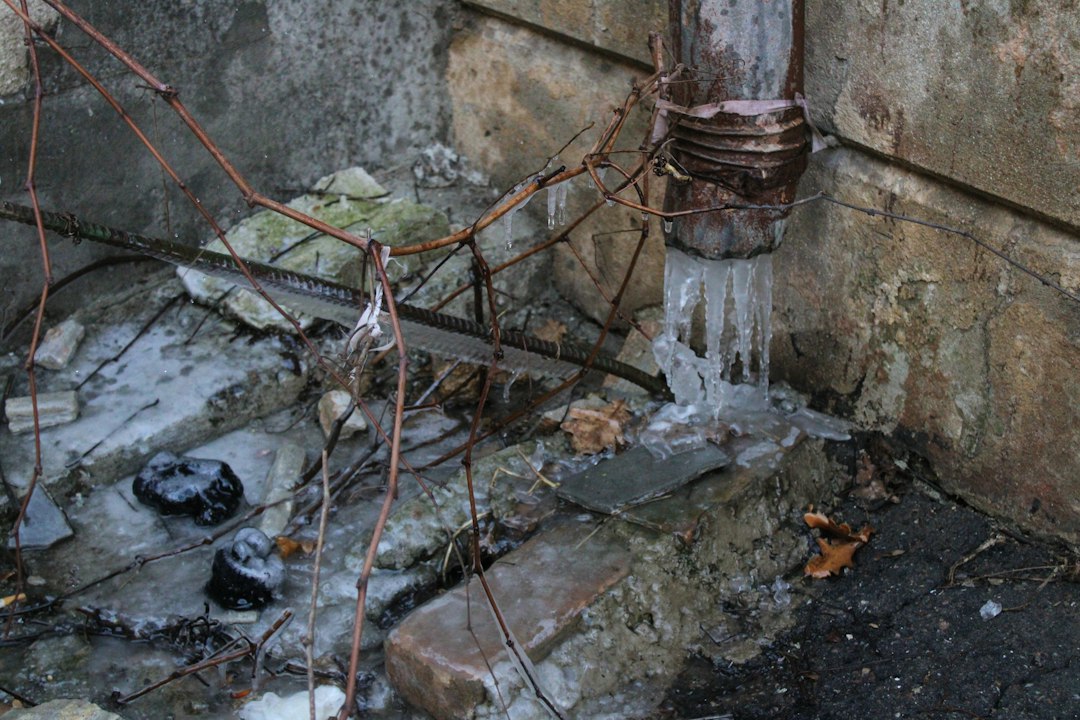
Polița e plătită, chitanța e în dosar, administratorul dă liniștit din cap. Apoi vine prima noapte cu -17°C, se sparge o coloană în subsol, apa urcă 40 de centimetri și ia cu ea trei contoare, izolația de pe conducte și jumătate din tabloul de forță. Asociația depune dosarul la asigurator și primește, trei săptămâni mai târziu, două pagini care se termină cu „dosar respins, risc exclus”.
În majoritatea cazurilor, refuzul nu e rea-voință. E perfect întemeiat pe textul poliței — doar că nimeni din comitetul executiv nu citise capitolul de excluderi. O poliță facultativă a părților comune nu asigură blocul „în general”: asigură anumite riscuri, în anumite condiții, cu obligații de întreținere care cad în sarcina asiguratului, adică a asociației. Iarna le declanșează pe toate simultan.
Mai jos aveți cele șapte excluderi care produc cele mai multe refuzuri în sezonul rece, clauza din care se nasc și — partea care contează — documentul care le dezactivează înainte să se producă dauna.
- ✓ Înghețul apei în conducte, rezervoare și vase apare ca excludere explicită în condițiile generale ale majorității asigurătorilor din România, iar polița vă cere să goliți și să mențineți golite instalațiile scoase din funcțiune.
- ✓ Majoritatea excluderilor nu se combat după avarie, ci cu documente făcute înainte: revizii, procese-verbale, registru de sesizări, decizii de comitet.
- ✓ Despăgubirile pe polițele facultative de locuință au depășit 90 de milioane de lei în primul semestru din 2026, cu 14% mai mult decât în 2025 — banii există, dar merg la dosarele documentate.
- ✓ Daunele indirecte (chirie, cazare, venituri pierdute de spațiul comercial de la parter) sunt excluse standard; se acoperă doar prin clauză suplimentară, plătită separat.
Ce acoperă polița părților comune și de ce PAD nu vă ajută în februarie
Mai întâi, o despărțire pe care mulți administratori o fac greșit. Polița obligatorie de tip PAD acoperă un set restrâns de riscuri majore — cutremur, inundații din fenomene naturale, alunecări de teren — cu plafoane comunicate de asigurători în jurul a 20.000, respectiv 10.000 de euro, în funcție de tipul construcției. Pentru regimul juridic exact verificați textul legii privind asigurarea obligatorie a locuințelor sau întrebați un broker. Esențial pentru dvs.: o țeavă crăpată de ger, o terasă care cedează sub zăpadă sau un tablou electric ars nu sunt riscuri PAD. Nici una dintre cele șapte situații din acest articol nu intră acolo.
Deci rămâne polița facultativă a asociației. Aceasta se încheie pe elementele proprietății comune — structură, fațadă, casa scării, acoperiș sau terasă, subsol, coloane de apă, canalizare și încălzire, instalația electrică comună, lift, uneori și împrejmuirile și spațiile verzi. Dacă nu ați parcurs încă diferența dintre cele două niveluri, am explicat-o în detaliu în ghidul despre asigurarea complementară a blocului, peste PAD, iar inventarul bunurilor care pot fi incluse e detaliat în articolul despre asigurarea bunurilor comune: lift, fațadă, instalații.
Partea pe care o descoperă toată lumea prea târziu: poliția facultativă nu e o garanție, e un contract cu obligații reciproce. Asiguratorul își asumă riscul subit și imprevizibil. Dvs. vă asumați întreținerea. Orice daună care se poate demonstra că vine din degradare lentă, din lipsa unei verificări obligatorii sau din ignorarea unui semnal de avarie iese din acoperire. Iar iarna produce exact daunele care se află la granița asta.
Cine răspunde de starea părților comune. Atribuțiile administratorului, așa cum sunt descrise în suportul de curs pentru administratori de condominii, includ expres „urmărirea comportării în timp a construcției” și faptul că administratorul „răspunde față de funcționarea și integritatea elementelor proprietății comune”, inclusiv prin „procurarea mijloacelor materiale necesare pentru întreținerea și reparațiile curente ale elementelor proprietății comune”. Exact aceste obligații le invocă asiguratorul când refuză un dosar. Cadrul general al funcționării asociației îl găsiți în textul integral al Legii 196/2018.
Înainte de detalii, tabelul pe care merită să-l puneți pe masa comitetului executiv la prima ședință din noiembrie. Pe stânga, excluderea. Pe dreapta, hârtia care o face inofensivă.
| Excluderea | Clauza care o produce | Documentul care o dezactivează |
|---|---|---|
| Îngheț în instalații | Excludere „înghețarea apei în conducte, rezervoare, vase” + obligația de a goli instalațiile scoase din funcțiune | Proces-verbal de golire a instalațiilor + fișă de temperaturi în subsol + factură izolație |
| Infiltrații din uzură | Excludere pentru umiditate, igrasie, apă intrată prin acoperiș, terasă sau rosturi de perete | Raport de necesitate + ultima recepție la hidroizolație + garanția lucrării |
| Prăbușire din zăpadă | Acoperire limitată la depuneri „excepționale”, peste sarcina de proiectare | Grafic de curățare a terasei + contract de deszăpezire acoperiș + jurnalul evenimentelor |
| Lucrări fără autorizație | Excludere pentru daune din intervenții neautorizate la structură sau instalații | Autorizație/aviz, proiect tehnic, proces-verbal de recepție, acordul vecinilor |
| Revizii lipsă | Condiție de menținere a acoperirii: respectarea verificărilor periodice legale | Revizie gaze, autorizație ISCIR lift, buletin PRAM, verificare metrologică contoare |
| Culpă gravă | Excludere pentru neglijență gravă a asiguratului și pentru agravarea daunei | Registru de sesizări cu dată și oră + decizia comitetului + comanda de reparație |
| Daune indirecte | Excludere standard: pierderi de folosință, chirie, cazare, venituri | Clauză suplimentară contractată separat, cu plafon și franșiză scrise |
Excluderea 1: înghețul în instalațiile din spații neîncălzite sau negolite
Aceasta e regina refuzurilor din ianuarie-februarie. Condițiile generale ale asigurătorilor din România trec „înghețarea apei din rezervoare, conducte, instalații și vase din încăperi” direct în lista excluderilor, alături de umiditate și igrasie. În paralel, printre obligațiile asiguratului apare cerința de a închide, a goli și a menține golite instalațiile scoase din funcțiune. Două clauze care, împreună, acoperă aproape tot ce se întâmplă într-un subsol de bloc la -15°C.
Ce înseamnă concret? Coloana de apă rece din subsolul neîncălzit, instalația de la spălătoria dezafectată de 20 de ani, hidrantul de pe casa scării, țeava care traversează un uscător cu geamul spart de la Crăciun. Când crapă, asiguratorul nu discută despre ger — discută despre temperatura din spațiu și despre ce a făcut asociația pentru ca ea să nu scadă sub zero. Dacă geamul era spart, dauna e din întreținere, nu din fenomen natural.
Vestea bună: excluderea nu e absolută în toate produsele. Multe polițe acoperă avaria accidentală a instalațiilor dacă aceasta nu provine din îngheț, iar unii asigurători vând înghețul ca risc separat, printr-o clauză plătită suplimentar. Întrebarea pe care o puneți brokerului, în scris, înainte de reînnoire: „riscul de îngheț al conductelor din spații comune neîncălzite este inclus sau se contractează separat, și cu ce franșiză?”. Răspunsul în e-mail valorează mai mult decât toată discuția de la ședință.
Până atunci, apărarea e tehnică, nu juridică. Geamuri întregi, uși de subsol închise, izolație pe tronsoanele expuse, robinet de golire funcțional pe fiecare ramură și un termometru simplu cu înregistrare. Am detaliat măsurile și costurile în ghidul despre țevi sparte în subsolul blocului, iar varianta cu monitorizare automată — care produce și proba pentru dosarul de daună — în articolul despre senzorii antiîngheț de 300 de lei. Dacă apometrele sau coloanele au deja probleme, prima oră e decisivă, cum arătăm în materialul despre țevi și apometre înghețate.
Excluderea 2: infiltrațiile din uzură și hidroizolația expirată
A doua cauză de refuz e cea mai banală: apa care intră, pur și simplu, pe unde intră de cinci ani. Condițiile de asigurare exclud explicit apa pătrunsă prin acoperiș, terasă, pereți sau rosturi, cu o singură excepție — când deschiderea prin care a intrat a fost creată de un risc acoperit (o furtună care a smuls învelitoarea, de pildă). Umiditatea, igrasia și mucegaiul sunt excluse de principiu, pentru că nu sunt eveniment, sunt proces.
Iarna, situația tipică arată așa: zăpada se topește ziua, reîngheață noaptea, apa găsește o fisură în membrana de pe terasă și ajunge la apartamentul de la ultimul etaj. Proprietarul cere despăgubire, asociația trimite dosarul, asiguratorul cere ultimul document de intervenție la hidroizolație. Dacă acesta e din 2009, dosarul se închide. Hidroizolația bituminoasă are, în practică, o durată de viață de 10-15 ani, iar un asigurator serios o verifică la constatare.
Ce vă salvează, în ordinea în care contează: un raport de necesitate aprobat de comitetul executiv care documentează că problema a fost identificată, un proces-verbal de recepție la terminarea lucrărilor pentru ultima reparație și garanția executantului. Dacă lucrarea e în garanție, nici nu mai aveți nevoie de asigurator: factura o plătește firma. Pentru planificarea sumelor, calculatorul de fond de reparații vă arată cât trebuie strâns lunar ca refacerea terasei să nu vină ca o cotă specială de 1.800 de lei pe apartament. Iar când apa a ajuns deja la vecinul de dedesubt, delimitarea responsabilităților e explicată în ghidul despre infiltrațiile în apartamentul inferior.
Excluderea 3: prăbușirile cauzate de zăpadă acumulată peste sarcina admisă
Greutatea zăpezii e un risc acoperit în multe polițe, dar cu o condiție ascunsă în definiție: depunerea trebuie să fie excepțională, adică să depășească valorile de calcul din normativele de proiectare. Codul de proiectare CR 1-1-3-2012 stabilește încărcarea din zăpadă pentru fiecare zonă a țării, iar structura blocului a fost dimensionată pentru valoarea respectivă. Dacă terasa cedează la o depunere obișnuită, concluzia expertului nu va fi „fenomen excepțional”, ci „capacitate portantă redusă prin degradare” sau „supraîncărcare din neglijență”.
Aici e capcana: 40 de centimetri de zăpadă umedă pe o terasă de 400 m² înseamnă peste 60 de tone, iar dacă zăpada a stat trei săptămâni și a fost udată de ploaie, asiguratorul va întreba de ce nu a fost curățată. Am calculat scenariile în articolul despre zăpada de pe terasa blocului. Răspunsul „nu aveam bani de firmă” nu e o apărare contractuală.
Un detaliu legat de aceeași excludere: dacă zăpada sau țurțurii cad de pe bloc și avariază mașini sau rănesc trecători, nu discutăm despre asigurarea bunurilor, ci despre răspunderea civilă a asociației — o secțiune separată a poliței, cu plafon separat, care lipsește din multe contracte. Cazurile și sumele sunt în materialul despre țurțuri și zăpadă de pe bloc. Verificați pe polița dvs. dacă secțiunea de răspundere civilă există și la ce sumă e plafonată; am văzut polițe cu 2.000.000 de lei pe clădire și 20.000 de lei pe răspundere civilă, ceea ce e aproape simbolic.
Excluderea 4: daunele din lucrări fără autorizație sau fără acordurile necesare
A patra excludere lovește asociațiile harnice. S-a decis la ședință să se mute coloana de canalizare, să se spargă un perete în casa scării pentru un depozit de biciclete sau să se monteze o pompă de recirculare pe instalația de încălzire. Lucrarea se face cu „un băiat priceput”, fără proiect, fără aviz, fără recepție. Șase luni mai târziu, coloana cedează și inundă trei etaje.
Polițele exclud daunele provenite din intervenții neautorizate asupra structurii și instalațiilor, iar excluderea se aplică și când dauna apare mult mai târziu decât lucrarea. Nu are importanță că asociația a plătit lucrarea din fondul de reparații sau că adunarea generală a aprobat-o: aprobarea internă nu înlocuiește autorizația.
Suportul de curs pentru administratori descrie procedura corectă fără ambiguitate — pentru lucrările privind proprietatea comună, administratorul, ținând seama de preț, durată de execuție și calitate, supune spre analiză, selecție de oferte și aprobare comitetului executiv ofertele operatorilor economici care satisfac cerințele. Tradus în dosar: ofertele, decizia comitetului executiv, contractul cu firma, autorizația sau avizul, procesul-verbal de recepție. Cinci hârtii care costă zero lei și care, în caz de daună, fac diferența între despăgubire și cotă specială. Dacă lucrarea atinge pereți sau instalații din apartamente, aveți nevoie și de acordul vecinilor pentru lucrări de renovare.
Excluderea 5: lipsa reviziilor obligatorii — gaze, ISCIR, PRAM
Aceasta nu e o excludere clasică, ci o condiție de menținere a acoperirii, ceea ce o face mai periculoasă. Majoritatea polițelor de clădire conțin o clauză prin care asiguratul declară că respectă normele legale de exploatare și verificările periodice obligatorii. Dacă nu le respectă, asiguratorul poate reduce sau refuza despăgubirea, chiar dacă riscul produs era acoperit.
Trei documente contează cel mai mult la bloc. Revizia instalației de utilizare a gazelor naturale, cu periodicitate stabilită de reglementările ANRE și consemnată de operatorul autorizat — fără ea, orice daună din explozie sau incendiu cu origine în instalația de gaze devine o discuție pierdută. Autorizația de funcționare ISCIR a liftului, împreună cu contractul de întreținere la o firmă autorizată — un lift fără autorizație valabilă nu e asigurat, oricât ați plătit la poliță. Și buletinul PRAM, verificarea prizei de pământ și a instalației electrice comune, obligatorie periodic și prima întrebare după un incendiu pornit din tabloul de scară. Despăgubirile plătite de asigurătorii UNSAR pentru daunele de incendiu au depășit 25,6 milioane de lei într-un singur an; dosarele fără buletin PRAM nu sunt între ele.
Atenție la data de pe revizie. Nu e suficient ca revizia să existe; trebuie să fie valabilă în ziua daunei. O revizie de gaze expirată cu trei săptămâni are, în dosar, exact aceeași valoare ca una inexistentă. Puneți toate scadențele pe un calendar unic — gaze, ISCIR, PRAM, verificare metrologică contoare, inspecția anuală a construcției — și verificați-le în octombrie, nu în ianuarie.
Inspecția periodică a clădirii merită un paragraf separat, pentru că e ignorată aproape universal. Urmărirea comportării în timp a construcției e o atribuție expresă a administratorului, iar jurnalul evenimentelor e documentul care arată că blocul a fost privit cu atenție înainte de iarnă. Lista de verificări o aveți în ghidul despre urmărirea curentă a blocului.
Excluderea 6: culpa gravă a asociației după prima avarie
Scenariul care produce cele mai dureroase refuzuri. Pe 8 ianuarie, un proprietar anunță administratorul că din plafonul de la subsol picură. Nimeni nu se duce să vadă. Pe 11 ianuarie, un alt proprietar reclamă presiune scăzută. Nimic. Pe 15 ianuarie, coloana cedează complet și apa distruge instalația electrică și opt boxe. Asiguratorul cere registrul de sesizări, găsește două avertismente ignorate și invocă neglijența gravă a asiguratului plus clauza de agravare a daunei. Dosarul se închide la zero.
Legea nu vă cere să fiți clarvăzători. Vă cere să reacționați. Diferența între „asociație diligentă” și „culpă gravă” nu e nici măcar reparația — e urma scrisă a reacției. O sesizare înregistrată, o constatare în aceeași zi, o comandă de intervenție, chiar și o decizie motivată de amânare cu măsuri provizorii (oprirea ramurii, montarea unui vas de colectare) mută dosarul din zona de refuz.
De aici vine valoarea unui registru de sesizări care nu poate fi completat retroactiv. Un caiet dictando cu pagini rupte nu convinge niciun inspector de daune. O sesizare scrisă către asociație, numerotată și cu răspuns consemnat, convinge. Când sesizările intră și se închid în platforma de administrare a asociației, fiecare înregistrare are oră, autor și istoric, iar la constatare scoateți un export cu cronologia completă — exact ce cere asiguratorul. Pe aceeași logică funcționează și relația cu proprietarii: cine nu își plătește cota de contribuție poate fi penalizat cu maximum 0,2% pe zi de întârziere, conform art. 77 din Legea 196/2018, iar sumele le calculați cu calculatorul de penalități de întârziere.
Excluderea 7: daunele indirecte — chirie, cazare, venituri pierdute
Ultima excludere e cea care surprinde cel mai mult, pentru că nimeni nu se gândește la ea până nu are nevoie. Polițele de bunuri despăgubesc dauna materială: țeava, tencuiala, tabloul electric, motorul liftului. Nu despăgubesc consecințele economice ale daunei. Pierderea de folosință, chiria plătită de familia care nu a putut sta trei săptămâni în apartamentul inundat, cazarea la hotel, veniturile pierdute de cabinetul stomatologic de la parter, costul mutării și depozitării mobilei — toate sunt excluse standard, ca „daune indirecte” sau „pierderi financiare consecvențiale”.
Problema e că aceste sume ajung să depășească dauna materială. O inundație care produce 9.000 de lei pagube în apartament poate genera 6.000 de lei de chirie și cazare. Dacă proprietarul le cere asociației și asociația e în culpă, factura nu o plătește asiguratorul, o plătesc toți proprietarii din cota indiviză.
Soluția există și se cumpără: clauză de pierdere de folosință sau de daune consecvențiale, cu plafon declarat, de regulă cu franșiză temporală (primele 48 sau 72 de ore nu se despăgubesc). Costă în plus, dar nu mult. A doua soluție, mai ieftină, e o secțiune solidă de răspundere civilă față de terți, cu plafon de cel puțin 200.000-300.000 de lei — pentru că acolo intră și prejudiciile cauzate proprietarilor și vizitatorilor, inclusiv cele din accidentele din casa scării.
Dosarul de daună în 48 de ore: ce strângeți și în ce ordine
Un dosar bun nu compensează o excludere reală, dar un dosar prost pierde și daunele perfect acoperite. Primele două zile decid aproape totul, pentru că după ce ați uscat subsolul și ați schimbat țeava nu mai aveți ce fotografia. Tabelul de mai jos e procedura pe care o recomandăm comitetelor executive; printați-o și lipiți-o în dosarul poliței.
| Moment | Ce faceți | Ce rămâne în dosar |
|---|---|---|
| Prima oră | Opriți sursa, limitați dauna, anunțați telefonic asiguratorul și notați numărul de dosar | Numărul de avizare, ora apelului, numele operatorului |
| Primele 3 ore | Fotografiați și filmați înainte de orice intervenție, de aproape și de la distanță | Minim 30 de fotografii cu dată și oră în metadate, un clip de 2-3 minute |
| Prima zi | Întocmiți procesul-verbal de constatare cu administrator, președinte, un membru de comitet și proprietarii afectați | Proces-verbal semnat, cu descrierea cauzei probabile și lista bunurilor avariate |
| Primele 24 de ore | Comandați intervenția de urgență și cereți factură detaliată, nu „lucrări diverse” | Comandă, factură cu materiale și manoperă defalcate, bon fiscal |
| 48 de ore | Depuneți dosarul: poliță, proces-verbal, foto, facturi, dovada reviziilor, extras din registrul de sesizări | Opis semnat și număr de înregistrare la asigurator |
| Zilele 3-10 | Nu reparați definitiv până la constatare; păstrați piesele defecte | Tronsonul de țeavă crăpat, contorul ars, fotografii ale pieselor |
Două greșeli de evitat. Prima: aruncarea pieselor defecte. Tronsonul de țeavă cu fisura e cea mai bună probă că dauna a fost subită, nu lentă — o fisură de presiune arată cu totul altfel decât o perforație din coroziune, iar inspectorul vede diferența. A doua: repararea completă înainte de constatare. Dacă urgența impune reparația imediată (iarna, chiar impune), fotografiați obsesiv și chemați un martor neutru, de preferință un vecin din altă scară.
Sfat practic. Țineți un „dosar de iarnă” separat, deschis în fiecare noiembrie: copia poliței cu excluderile marcate cu creionul, reviziile valabile, procesele-verbale de golire a instalațiilor, contractul de deszăpezire, datele de contact ale firmei de intervenții 24/7 și numărul de avizare daune al asiguratorului. Când se sparge coloana la 2 noaptea, nu căutați nimic — deschideți dosarul.
Părți comune sau apartament: cum evitați dubla despăgubire
Fiecare inundație la bloc produce aceeași confuzie. Coloana e proprietate comună, deci răspunde asociația și polița ei. Legătura de la coloană spre apartament, după robinetul de separare, e proprietate individuală, deci răspunde proprietarul și polița lui facultativă. Finisajele din apartament — parchet, tencuială, mobilă — sunt bunuri individuale, chiar dacă dauna a venit din partea comună.
De aici rezultă regula practică: polița asociației plătește reparația elementului comun și, dacă are secțiune de răspundere civilă, prejudiciul cauzat proprietarilor. Polița individuală plătește bunurile și finisajele din apartament. Cele două nu se cumulează pe aceeași pagubă. Despăgubirea e, prin definiție, reparatorie — nimeni nu încasează două ori același parchet. Dacă proprietarul a încasat deja de la propriul asigurator, acesta se poate întoarce în regres împotriva asociației pentru suma plătită, când cauza a fost în partea comună și asociația e în culpă.
Ca administrator, aveți un singur lucru de făcut corect: să scrieți în procesul-verbal de constatare, cât mai precis, unde s-a produs avaria și până unde s-a extins. „Fisură pe coloana de apă rece, în subsol, între reperul X și robinetul de separare al ap. 12” e o frază care închide discuția. „S-a spart o țeavă” o deschide pentru șase luni. Delimitarea pe cazuri concrete, cu documente, e detaliată în ghidul despre cine plătește o inundație la bloc.
Și o recomandare pe care o repetăm la fiecare curs: cereți proprietarilor, printr-un anunț la avizier, să vă comunice dacă au poliță facultativă și la ce asigurator. Nu e o obligație a lor, dar la prima daună colectivă vă scutește de două săptămâni de telefoane.
Cât costă polița pe un bloc de 40 de apartamente și ce plafoane sunt realiste
Ordinele de mărime de mai jos sunt estimări orientative, construite pe oferte de piață pentru blocuri de locuințe cu structură de beton, fără daune în ultimii trei ani. Prima reală depinde de anul construcției, de zona seismică, de istoricul de daune, de franșiză și de ce acceptați să excludeți. Tratați tabelul ca punct de plecare pentru discuția cu brokerul, nu ca tarif.
| Variantă de acoperire (bloc P+4, 40 ap.) | Sumă asigurată orientativă | Primă anuală estimată | Pe apartament / lună |
|---|---|---|---|
| Minimală: incendiu, explozie, fenomene atmosferice | 800.000 - 1.200.000 lei | 1.400 - 2.200 lei | 3 - 5 lei |
| Standard: + avarii la instalații și greutatea zăpezii | 1.500.000 - 2.000.000 lei | 3.500 - 5.500 lei | 7 - 11 lei |
| Standard + răspundere civilă față de terți | 2.000.000 lei + 300.000 lei RC | 4.800 - 7.000 lei | 10 - 15 lei |
| Extinsă: + clauză îngheț conducte și lift | 2.000.000 lei + clauze | 6.500 - 9.500 lei | 14 - 20 lei |
| Extinsă + pierdere de folosință (daune indirecte) | 2.000.000 lei + plafon 100.000 lei | 8.000 - 12.000 lei | 17 - 25 lei |
Priviți ultima coloană. Diferența între varianta care vă lasă descoperiți exact pe riscurile de iarnă și cea care le acoperă e de circa 10-15 lei pe apartament pe lună. O coloană spartă care distruge un tablou de forță și opt boxe trece ușor de 25.000 de lei, adică peste 600 de lei pe apartament, plătiți într-o singură cotă specială. Matematica nu e complicată, dar trebuie prezentată adunării generale cu cifre, nu cu „ar fi bine să avem asigurare”.
Un reper de piață care ajută la argumentare: despăgubirile plătite pe polițele facultative de locuință au trecut de 90 de milioane de lei doar în primul semestru din 2026, cu 14% mai mult decât în aceeași perioadă din 2025, iar numărul de polițe a crescut cu 8%. Asigurătorii plătesc, deci. Problema nu e disponibilitatea banilor, e calitatea dosarelor și a contractelor.
Ce aprobă adunarea generală și cum se face corect
Polița se plătește din bani comuni, deci decizia aparține adunării generale, iar modul în care o convocați contează pentru valabilitatea hotărârii. Convocarea urmează art. 47 din Legea 196/2018: anunț cu cel puțin 10 zile înainte, afișat la avizier și însoțit de tabel nominal semnat de proprietari sau transmis prin scrisoare recomandată. Pentru hotărâri opozabile e nevoie de prezență personală sau de împuternicire scrisă și semnată, conform art. 48. O adunare ținută exclusiv online nu produce hotărâri opozabile, iar votul electronic are valoare strict consultativă — util pentru a testa opiniile înainte de ședință, inutil ca temei juridic.
Practic, pachetul arată așa: convocatorul cu ordinea de zi care include expres „aprobarea încheierii poliței de asigurare a părților comune și a sursei de finanțare”, tabelul nominal de convocare, cele două sau trei oferte comparate, hotărârea și tabelul cu semnatari. Dacă nu se întrunește cvorumul, reconvocați — puteți verifica din timp pragurile cu calculatorul de cvorum pentru adunarea generală.
Un ultim sfat, din experiență. Nu duceți în ședință o singură ofertă. Duceți trei, cu un tabel pe o pagină în care sunt trecute, pentru fiecare, suma asigurată, franșiza, dacă înghețul conductelor e inclus sau exclus și dacă există răspundere civilă. Discuția se scurtează de la o oră la cincisprezece minute, iar proprietarii votează în cunoștință de cauză. Iar după aprobare, păstrați în dosarul asociației nu doar polița, ci și condițiile generale — capitolul de excluderi e documentul pe care îl veți citi, mai devreme sau mai târziu, cu un inspector de daune lângă dvs.
Întrebări frecvente
Asiguratorul a refuzat dosarul pe motiv de îngheț. Ce pot face mai departe?+
Cereți refuzul în scris, cu indicarea exactă a clauzei invocate — fără acest document nu aveți ce contesta. Verificați dacă excluderea e formulată absolut sau condiționat de nerespectarea unei obligații de întreținere; în al doilea caz, depuneți dovezile că obligația a fost respectată (procese-verbale de golire, temperaturi înregistrate, facturi de izolare). Dacă rămâneți pe poziții diferite, puteți depune petiție la Autoritatea de Supraveghere Financiară și la ANPC, iar în paralel la departamentul de soluționare a reclamațiilor al asigurătorului. Acțiunea în instanță rămâne varianta finală și merită doar când dauna e mare și probele sunt solide.
Cât timp am la dispoziție să anunț dauna?+
Termenul nu e stabilit de o lege a condominiilor, ci de polița dvs., iar diferențele sunt mari: unele contracte cer avizarea în 24 de ore, altele în 48 sau în câteva zile lucrătoare, uneori cu termene diferite pe tip de risc. Căutați în condițiile generale capitolul „obligațiile asiguratului în caz de daună” și notați termenul pe prima pagină a dosarului poliței. Practic, anunțați telefonic imediat și obțineți un număr de avizare în prima oră — depunerea documentelor complete poate veni ulterior, dar avizarea întârziată e un motiv de refuz pe care îl pierdeți degeaba.
Dacă proprietarul nu plătește cota pentru poliță, rămâne acoperit?+
Da. Polița acoperă părțile comune ale condominiului, nu proprietarii individuali, iar restanța unui apartament nu scoate blocul din asigurare. Asociația recuperează suma ca orice altă cotă de contribuție: notificare, somație și, la nevoie, acțiune în instanță, cu penalizări de maximum 0,2% pe zi de întârziere potrivit art. 77 din Legea 196/2018. Ce nu puteți face este să excludeți apartamentul din acoperire sau să refuzați despăgubirea pentru el, dacă dauna s-a produs în partea comună. Prima poliței se plătește integral de asociație, indiferent de încasări.
Pot asigura doar acoperișul și subsolul, ca să plătesc mai puțin?+
Unii asigurători acceptă acoperiri pe elemente, dar economia e înșelătoare. Dauna de iarnă rar rămâne într-un singur element: coloana crapă în subsol, apa ajunge în casa scării și în tabloul electric, iar asiguratorul va despăgubi doar partea inclusă în poliță. În plus, prima scade mai puțin decât ați crede, pentru că riscul administrativ al dosarului rămâne același. Mai eficient e să păstrați acoperirea pe toată clădirea, dar să creșteți franșiza — plătiți singuri daunele mici, pe care oricum le suportați din fondul de reparații, și rămâneți protejați pentru cele care vă rup bugetul.
Un proprietar cere chirie pentru cele două săptămâni în care nu a putut sta în apartament. cine plătește?+
Dacă polița nu are clauză de pierdere de folosință, asiguratorul nu acoperă chiria, cazarea sau mutarea. Rămâne discuția despre răspunderea asociației: dacă dauna a venit din partea comună și asociația a fost în culpă — avarie semnalată și neremediată, revizie expirată — proprietarul are temei să ceară prejudiciul, iar suma se va plăti din bani comuni. Secțiunea de răspundere civilă față de terți poate prelua aceste pretenții, dacă există și dacă plafonul e realist. Verificați acum, nu după daună, dacă polița dvs. o include.
Avem lift fără autorizație ISCIR valabilă. Ce se întâmplă la o daună?+
Riscați un refuz pe mai multe planuri. Asiguratorul va invoca nerespectarea condițiilor legale de exploatare, iar dacă cineva a fost rănit, răspunderea asociației devine greu de apărat, pentru că funcționarea fără autorizație e în sine o abatere. Întreținerea și integritatea elementelor proprietății comune, inclusiv liftul, intră în atribuțiile administratorului, conform descrierii din suportul de curs pentru administratori de condominii. Soluția e o decizie de comitet executiv care oprește liftul până la reautorizare, afișată la avizier — e mai ieftin un lift oprit o lună decât un dosar de vătămare corporală.
Expertiza tehnică cerută de asigurator o plătim noi?+
De regulă, asiguratorul își suportă costul propriei constatări. Dacă însă dvs. contestați concluzia și cereți o expertiză independentă, cheltuiala vine din bugetul asociației, iar sumele pornesc, orientativ, de la 2.500-4.000 de lei pentru o expertiză pe cauza unei avarii la instalații. Merită doar când dauna depășește clar acest cost și când expertul confirmă, preliminar, că aveți o șansă reală. Cereți oferta în scris, aprobați-o prin decizie de comitet executiv și treceți-o în bugetul de venituri și cheltuieli, ca să nu o descoperiți proprietarii în lista de plată fără explicație.
Modele utile pentru acest subiect
- Sesizare / reclamație către asociația de proprietari — înregistrați fiecare semnalare de avarie, cu dată și număr; e proba care vă scoate din „culpă gravă”.
- Raport de necesitate aprobat de comitetul executiv — documentează că problema a fost identificată și cuantificată înainte de daună.
- Decizie a comitetului executiv — pentru intervenții de urgență, oprirea unei instalații sau aprobarea ofertelor de reparație.
Articol plătit · 799 RON
Ai un serviciu pentru asociații? Publică pe blogul CondoFlow
Ofertă pentru firme din jurul asociațiilor (nu pentru produse concurente). Maxim 2 linkuri, marcat clar „Articol plătit”. Plata nu garantează publicarea — vezi termenii.
Pune in practica ce ai citit
CondoFlow automatizeaza facturarea, platile si contoarele pentru asociatia ta — vezi toate functionalitatile si preturile. Incearca gratuit 6 luni — fara card bancar.
Primesti ghiduri noi direct pe email
Legislatie, bune practici si noutati pentru administratori. Un email pe saptamana, fara spam.
Te poti dezabona oricand, cu un click.
Inginer software cu peste 12 ani de experienta in ecosistemul Laravel, consultant senior si Laravel Certified Developer. Fondatorul CondoFlow - platforma moderna de administrare a asociatiilor de proprietari din Romania. Specializat in SaaS, fintech si digitalizare.
LinkedIn